
|
Getting your Trinity Audio player ready...
|
Cuba tiene una nueva Ley de la Vivienda. Publicada en la Gaceta Oficial el 14 de octubre de 2026, la Ley 187 entrará en vigor siete días después de su publicación.
¿Qué cambia con la nueva norma? ¿Quiénes podrán comprar viviendas, qué oportunidades se abren y qué restricciones se mantienen?
De forma resumida, la nueva legislación introduce modificaciones en la compraventa de inmuebles, amplía las posibilidades de participación de personas y empresas extranjeras en el mercado inmobiliario y contempla nuevas vías para construir, financiar y rehabilitar viviendas. También modifica la base utilizada para calcular los impuestos asociados a la transmisión de la propiedad.
A partir de una lectura de sus principales disposiciones, este análisis examina las novedades de la ley, sus posibles implicaciones y los límites que continúan vigentes.
¿Quiénes podrán comprar viviendas en Cuba?
Uno de los cambios más relevantes es la ampliación de las personas y entidades que pueden participar en las operaciones inmobiliarias.
La nueva ley reconoce a las personas naturales y jurídicas extranjeras —es decir, tanto a los individuos como a las empresas de otros países— la posibilidad de comprar y vender viviendas, pisos o apartamentos.
Esta autorización aparece en el artículo 43, apartados 1 y 2, en relación con la actividad inmobiliaria, y también en el artículo 89.1, que incluye a las personas y empresas extranjeras entre los sujetos que pueden intervenir en operaciones de compraventa de viviendas.
En la práctica, esto amplía las posibilidades de participación extranjera en el mercado inmobiliario cubano, incluso para personas que no residen permanentemente en el país.
Sin embargo, la ley mantiene un límite general de dos viviendas por propietario, tanto para cubanos como para extranjeros.
La excepción es una tercera vivienda destinada al descanso o al veraneo, que queda fuera de ese cómputo siempre que esa categoría aparezca expresamente en el título de propiedad y se cumplan las condiciones previstas en la norma.
Esta posibilidad se aplica a ciudadanos cubanos y extranjeros con residencia permanente que ya tuvieran una vivienda identificada de ese modo antes de la entrada en vigor de la nueva ley. Los extranjeros que accedan ahora al mercado inmobiliario cubano no podrán acogerse a esa excepción, pues antes no tenían la posibilidad de adquirir una vivienda bajo esa categoría.
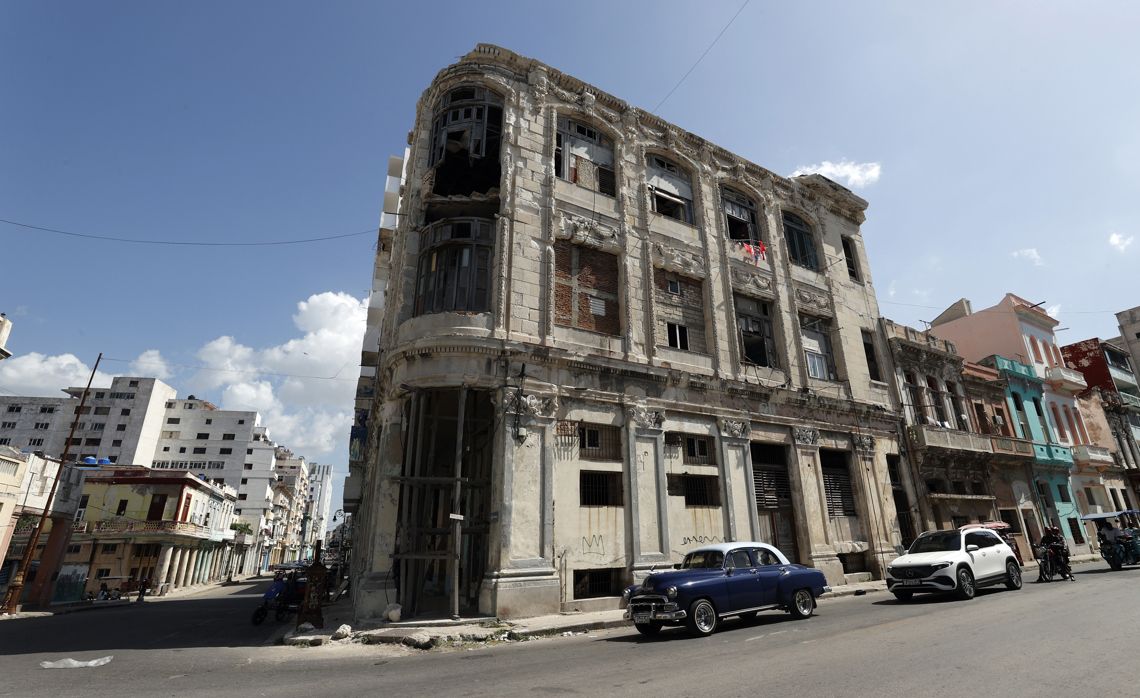
¿Qué pasa con los cubanos que emigran definitivamente?
Otra novedad es que los propietarios podrán conservar indefinidamente sus viviendas aunque realicen una “salida definitiva del país”.
La disposición reconoce la posibilidad de mantener la propiedad del inmueble sin que la salida definitiva implique, por sí sola, perder ese derecho.
La ley reconoce a las personas naturales y jurídicas extranjeras la posibilidad de comprar y vender viviendas, pisos o apartamentos. La redacción de la norma y de su reglamento no establece restricciones adicionales por motivos de residencia, modalidad de inversión o tipo de inmueble.
Esto significa que, de acuerdo con esa interpretación jurídica, también podrán participar en estas operaciones los extranjeros que no residan permanentemente en Cuba, siempre dentro de los límites generales establecidos por la ley, incluido el máximo de dos viviendas por propietario.
¿Qué otras operaciones serán posibles?
La norma amplía las alternativas para transmitir la propiedad y ceder el uso de una vivienda. Además de las compraventas, contempla operaciones como las donaciones, los arrendamientos y los contratos de comodato.
Este último permite ceder una vivienda o parte de ella para que otra persona la utilice gratuitamente, bajo las condiciones acordadas.
También se contempla el subarriendo, siempre que cuente con la aprobación del titular del inmueble.
Otra novedad es la participación de personas jurídicas estatales y privadas en diferentes operaciones relacionadas con la propiedad y el uso de las viviendas. La ley incorpora, además, las cooperativas de vivienda y reconoce la posibilidad de que empresas privadas nacionales y extranjeras participen en la construcción, gestión y administración de inmuebles.
En los edificios con propiedades individuales se introducen disposiciones para facilitar que los propietarios cedan determinadas habitaciones o espacios a otros propietarios, incluidos aquellos que tienen inmuebles contiguos, tanto en sentido horizontal como vertical.
¿Se podrá construir o ampliar una vivienda con menos trámites?
La ley reduce algunas autorizaciones administrativas previas para operaciones relacionadas con solares yermos —terrenos sin construir— y con la cesión de azoteas para construir nuevas viviendas o ampliar las existentes.
Sin embargo, esto no significa que desaparezcan los requisitos urbanísticos. Las personas que quieran construir o modificar inmuebles deberán seguir cumpliendo las normas de planificación y regulación correspondientes.
La norma también abre nuevas posibilidades para recuperar viviendas declaradas en ruinas. Su propiedad podrá transferirse a otras personas o entidades con el propósito de rehabilitarlas y devolverles su utilidad.
El objetivo es facilitar la recuperación de estos inmuebles y evitar que terminen declarados en abandono y pasen al patrimonio estatal.
No obstante, esa transferencia no será automática. La ley mantiene procedimientos para las viviendas declaradas en ruinas por la Oficina Municipal de Viviendas y contempla que un tribunal pueda declarar la pérdida de la propiedad cuando se determine que existe abandono.
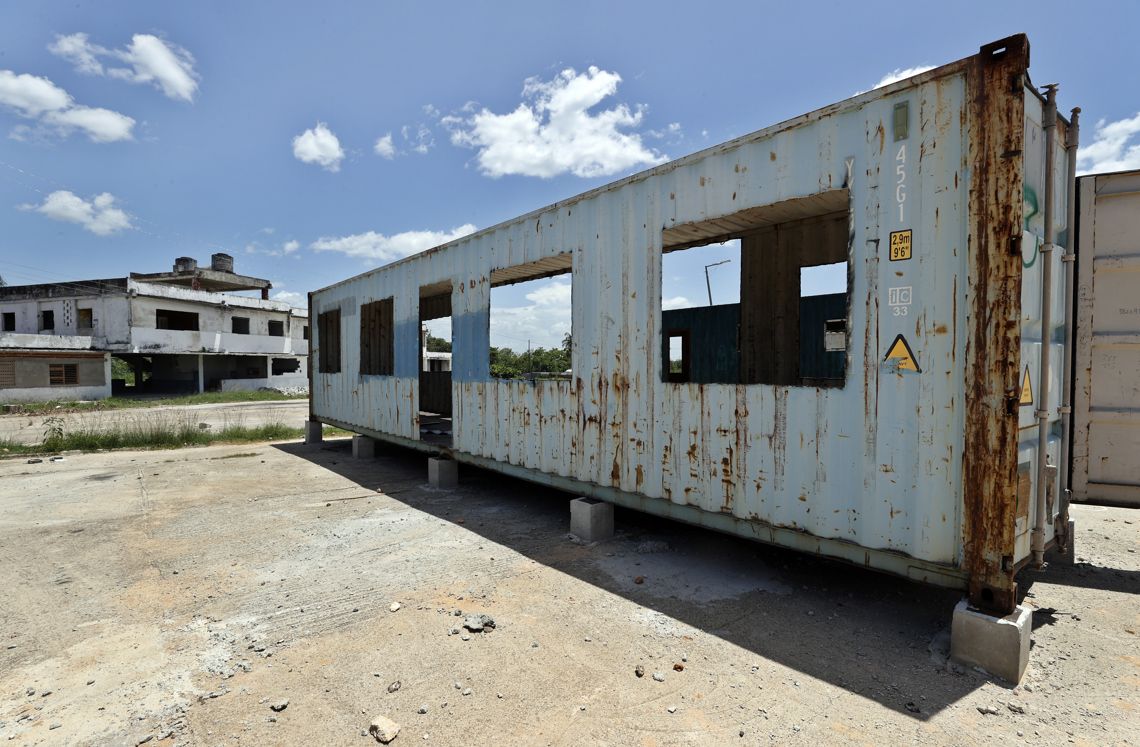
¿Cómo cambia el cálculo de los impuestos?
La nueva ley modifica la base que se utiliza para calcular los impuestos por la transmisión de la propiedad de una vivienda, pero no cambia el porcentaje que deben pagar las partes.
Hasta ahora, el cálculo se realizaba tomando como referencia el llamado “valor actualizado de la vivienda”. Con la nueva norma, se utilizará el “valor catastral del inmueble”, una valoración oficial determinada por la autoridad competente.
La Ley 187 modifica para ello los artículos 44 y 203 de la Ley 113 de 2012, del Sistema Tributario. En la misma edición de la Gaceta Oficial se publicó la Resolución 15/2026 del Instituto Nacional de Ordenamiento Territorial y Urbanismo, que establece el procedimiento para emitir las certificaciones catastrales. Las personas naturales deberán solicitarlas ante las direcciones municipales de ese organismo.
El tipo impositivo se mantiene en el 4% tanto para el comprador como para el vendedor. Por tanto, la principal modificación no está en el porcentaje, sino en el valor que se toma como referencia para calcular el impuesto.
¿Qué oportunidades abre la nueva ley?
La ampliación de los sujetos que pueden participar en operaciones inmobiliarias crea nuevas posibilidades para comprar, vender, intercambiar o arrendar viviendas. También permite explorar otras fórmulas para ceder su uso y facilitar acuerdos entre propietarios.
En materia de construcción, la norma incorpora alternativas para promover la vivienda social y abre espacio a la participación empresarial en el sector. El reconocimiento de las cooperativas de vivienda y de empresas privadas nacionales y extranjeras puede facilitar nuevas formas de construir, gestionar y administrar inmuebles.
Otro elemento es la introducción del crédito hipotecario como fórmula de financiación. Su aplicación efectiva, sin embargo, dependerá de que se desarrolle la regulación correspondiente y existan entidades financieras que ofrezcan ese servicio.
La ley contempla, asimismo, mecanismos para rehabilitar inmuebles en ruinas y ampliar viviendas mediante acuerdos entre propietarios.
También incorpora disposiciones favorables para determinados grupos, entre ellos jóvenes de entre 18 y 30 años, padres y madres con más de tres hijos, personas que viven en condiciones de hacinamiento, adultos mayores, personas con discapacidad y personas afectadas por situaciones de violencia.
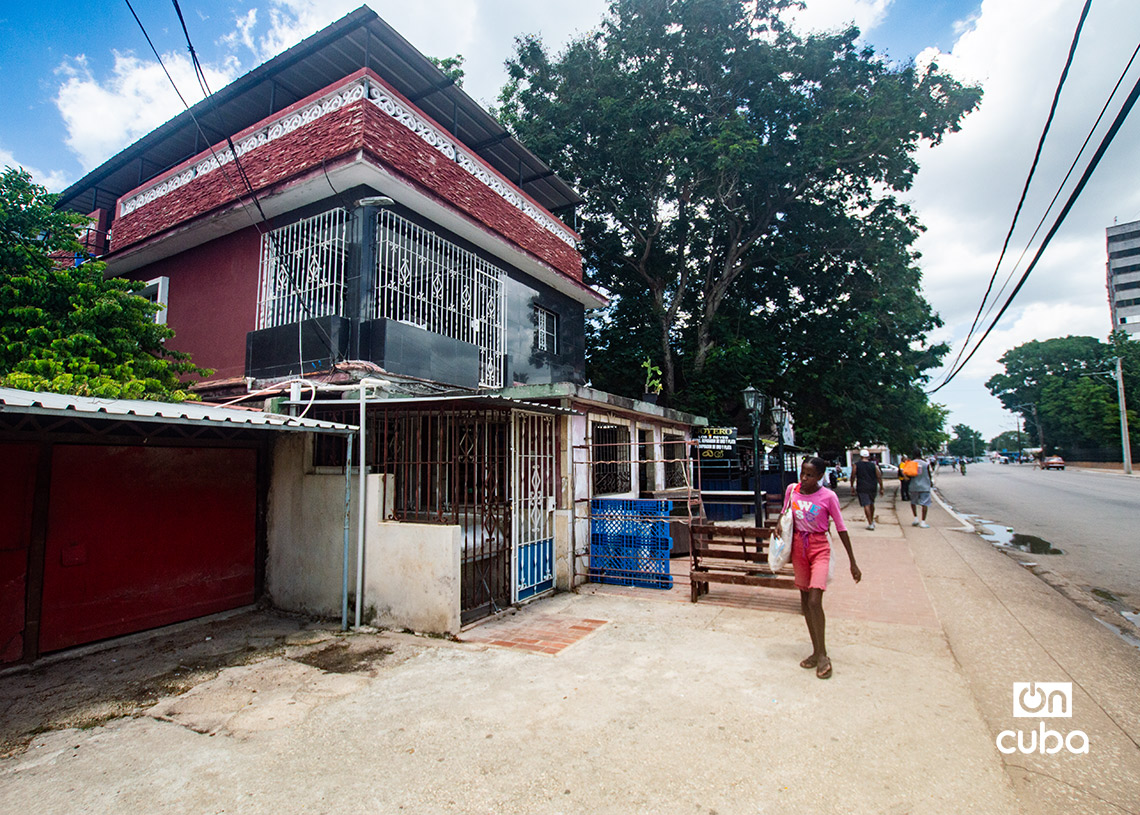
¿Qué restricciones se mantienen?
El primero de los límites es el máximo general de dos viviendas por propietario. La vivienda de descanso o veraneo queda fuera de ese cómputo únicamente cuando está identificada expresamente como tal en el título de propiedad y se cumplen las condiciones previstas en la norma.
En segundo lugar, reducir algunos trámites administrativos no elimina la obligación de cumplir los requisitos urbanísticos para construir o modificar inmuebles.
También continúan vigentes los procedimientos para las viviendas declaradas en ruinas. Aunque se abren alternativas para transferirlas y rehabilitarlas, la pérdida de la propiedad por abandono requiere el procedimiento correspondiente y puede ser declarada por un tribunal.
Por último, la ley regula la posibilidad de que un propietario solicite que una persona que convive con él abandone la vivienda. Sin embargo, contempla excepciones para determinados familiares por consanguinidad, afinidad o vínculos socioafectivos, así como para menores de edad y otras personas especialmente protegidas, incluidas personas en situación de vulnerabilidad.
Esa protección no se mantiene cuando alguno de los ocupantes protegidos ejerce violencia contra el propietario del inmueble.
En su conjunto, la Ley 187 amplía las posibilidades de participación en el mercado inmobiliario, introduce nuevas alternativas para construir y rehabilitar viviendas y modifica algunas reglas sobre propiedad, financiación e impuestos. Su alcance práctico dependerá, en varios ámbitos, de los procedimientos administrativos, las regulaciones complementarias y los servicios financieros que permitan aplicar las disposiciones recogidas en la norma.