
|
Getting your Trinity Audio player ready...
|
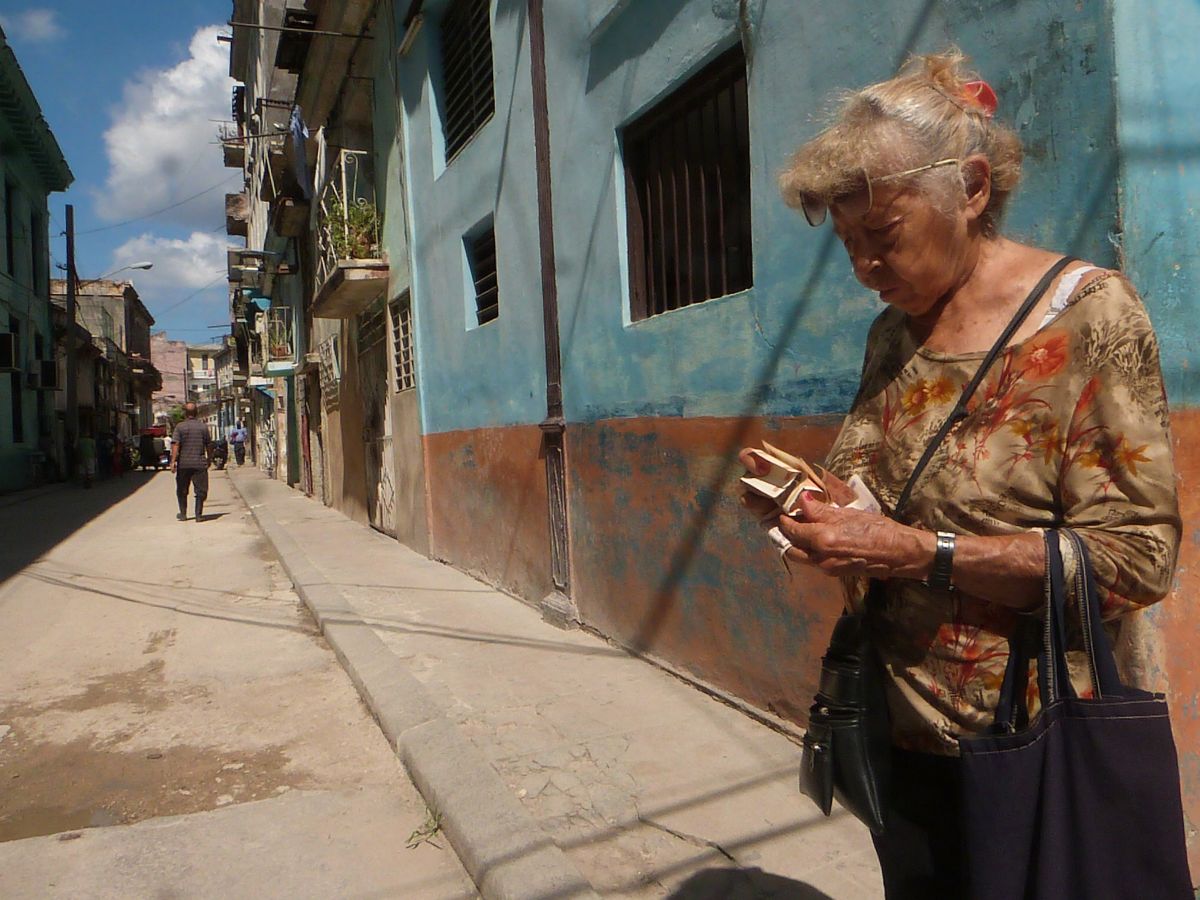
Cerca de cuatro de cada diez adultos mayores en Cuba no reciben pensión ni jubilación, según estima la Comisión Económica para América Latina y el Caribe (CEPAL) en su informe Panorama Social de América Latina y el Caribe, 2026: desafíos de la sostenibilidad de los sistemas de pensiones.
Publicado recientemente, el estudio calcula que en 2024 el 61 % de la población cubana de 65 años o más percibía alguna pensión, mientras que el 39 % restante quedaba sin ese resguardo económico.
La cifra sitúa a Cuba por debajo del promedio regional de cobertura de pasivos que la CEPAL estima en 79,2 % para 2024.
En términos estadísticos, la brecha es de 18,2 puntos porcentuales, toda vez que mientras en la región ocho de cada diez personas mayores reciben alguna pensión, en Cuba son poco más de seis.
El dato aparece en el capítulo II del informe, dedicado a los sistemas de pensiones, y corresponde a la sección sobre la cobertura de activos y pasivos. Cuba está incluida en el gráfico II.4, que reúne a 26 países de América Latina y el Caribe, y en el gráfico II.5, que compara la cobertura no contributiva y total en 24 países.
Una cobertura desigual
La CEPAL distingue entre pensiones contributivas, financiadas por los aportes realizados durante la vida laboral, y pensiones no contributivas, dirigidas a personas que no reunieron aportes suficientes o que no participaron de manera estable en el mercado laboral.
En Cuba, la cobertura contributiva alcanza al 55 % de las personas de 65 años o más, mientras que la no contributiva llega apenas al 6 %.
La baja presencia de prestaciones asistenciales es uno de los factores que explica que casi cuatro de cada diez adultos mayores cubanos no reciban ningún ingreso de retiro formal.
La comparación regional muestra la magnitud del rezago. Uruguay alcanza una cobertura de 92 %, Argentina y Chile de 91 %, y Brasil de 89 %. Cuba, con 61 %, se ubica entre los países con menor protección económica para la vejez de la región, siendo, al mismo tiempo, uno de los países más demográficamente envejecidos del hemisferio occidental.
Un sistema bajo presión
El sistema jubilatorio cubano opera bajo la modalidad de reparto, de modo que los ingresos corrientes financian las pensiones de los retirados actuales. Ese diseño ha enfrentado presiones crecientes por el envejecimiento de la población, la reducción relativa de la fuerza de trabajo y la necesidad de sostener pagos a un número mayor de beneficiarios.
La CEPAL registra tres reformas del sistema cubano de pensiones en un lapso de 15 años: en 2009, 2020 y 2024. Los cambios incluyeron ajustes en la edad de retiro, en las fórmulas de cálculo de las mensualidades y en las obligaciones de aporte. La recurrencia de las reformas refleja, según el informe, las tensiones fiscales y demográficas que enfrenta el esquema.
Estas modificaciones buscaron estabilizar las cuentas del régimen estatal, pero la cobertura de 61 % indica que una parte considerable de la población mayor sigue fuera de la protección previsional.
El informe no ofrece una explicación única para esa brecha, aunque la baja cobertura no contributiva y las interrupciones en las trayectorias laborales figuran entre los factores relevantes.
Sin medición de pobreza
El informe de la CEPAL permite conocer cuántas personas mayores reciben una pensión en Cuba, pero no posibilita evaluar si esos ingresos son suficientes para cubrir sus necesidades básicas.
La suficiencia de las pensiones es analizada en la sección B.2 del capítulo II, titulada “La suficiencia de las prestaciones: una asignatura pendiente”, que comienza en la página 106.
Para la CEPAL, una pensión es suficiente cuando permite mantener un nivel de vida adecuado y evitar la pobreza o la pobreza extrema en la vejez. El informe utiliza dos indicadores principales: el porcentaje de pensiones cuyo monto total queda por debajo de la línea de pobreza y las tasas de reemplazo, que comparan el ingreso de la pensión con el ingreso laboral previo.
El Cuadro II.3, en la página 107, presenta el porcentaje de prestaciones totales por debajo de la línea de pobreza en 2015 y 2024 para 11 países de América Latina. Cuba no figura en ese cuadro, ni en los gráficos sobre tasas de reemplazo ni en los análisis sobre los efectos de las crisis económicas.
Fronteras y opacidades estadísticas
La ausencia de Cuba en los análisis de suficiencia responde a limitaciones metodológicas. La CEPAL obtuvo los datos de cobertura cubana a partir de registros administrativos del Ministerio de Trabajo y Seguridad Social, que permiten contabilizar cuántas personas reciben pensiones, pero no ofrecen información comparable sobre ingresos, gastos, condiciones de vida o líneas de pobreza.
El análisis de suficiencia requiere microdatos de encuestas de hogares, que Cuba no aporta al Banco de Datos de Encuestas de Hogares (BADEHOG), el repositorio utilizado por la CEPAL para evaluar la pobreza en la región. Tampoco existen líneas oficiales de pobreza ni valores de corte monetarios que permitan realizar una medición independiente del bienestar de los hogares cubanos.
Las distorsiones cambiarias del mercado interno y la falta de factores estandarizados de paridad de poder adquisitivo complican además la comparación internacional de los montos de las pensiones.
Por esas razones, la CEPAL puede estimar la cobertura, pero no determinar cuántos beneficiarios cubanos viven en pobreza ni si sus pensiones alcanzan para cubrir necesidades esenciales.
Una asignatura pendiente en la región
La CEPAL advierte que la suficiencia sigue siendo una debilidad importante de los sistemas previsionales de América Latina y el Caribe. Una pensión puede existir y aun así resultar insuficiente para proteger económicamente a una persona mayor, especialmente en escenarios de inflación, crisis económicas o reducción del valor real de las prestaciones.
El informe también analiza cómo las crisis económicas pueden erosionar la suficiencia de las pensiones. Para ello utiliza simulaciones de tasas de reemplazo y un modelo de transiciones financieras y laborales.
En el caso cubano, la CEPAL documenta que el 39 % de las personas de 65 años o más no recibe pensión ni jubilación, pero no evalúa la calidad económica de las pensiones que sí se perciben. Por tanto, no es posible afirmar que el 61 % de los beneficiarios cubanos esté protegido contra la pobreza.
A partir del 25 de noviembre, Cuba cambiará la metodología para calcular pensiones, pero hasta esa fecha la pensión mínima de referencia continúa siendo de 4 mil pesos cubanos (CUP) mensuales, establecida desde septiembre de 2025 para los beneficiarios contemplados en la Resolución 14/2025 del Ministerio de Trabajo y Seguridad Social.
El valor real de la jubilación continúa condicionado por la inflación, el costo de vida, la disponibilidad de productos y la situación monetaria del país. Sometiendo la actual pensión mínima a la tasa oficial de cambio, esos 4 mil pesos se convierten en 4,73 USD mensuales.
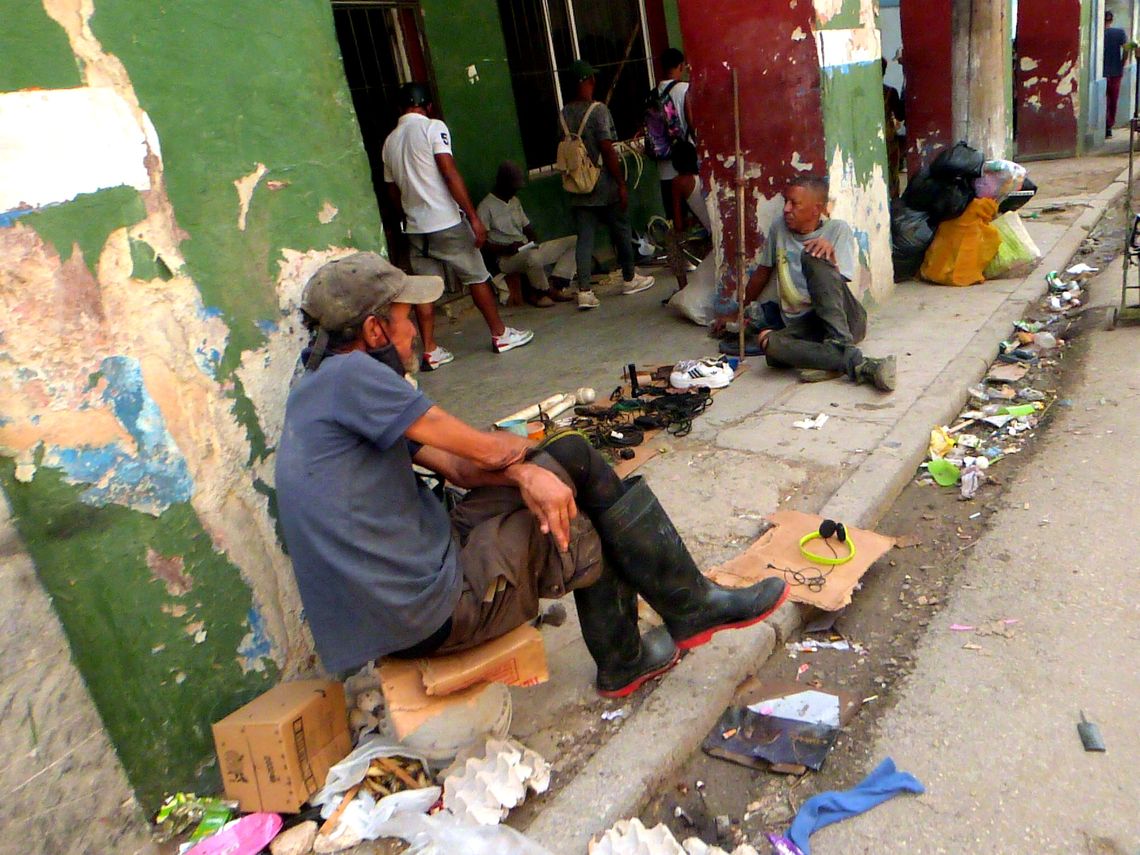
La cifra de la CEPAL revela una brecha estructural en la protección de la vejez en Cuba, en un país que experimenta un acelerado envejecimiento demográfico y enfrenta dificultades económicas prolongadas.
La baja cobertura no contributiva, las reformas recurrentes del sistema y la falta de datos para medir la suficiencia configuran un panorama en el que la seguridad económica de los adultos mayores sigue siendo una asignatura pendiente.
El informe regional subraya que la cobertura es solo el primer paso. El siguiente desafío es garantizar que las pensiones no solo existan, sino que sean suficientes para permitir una vejez digna y libre de pobreza.